Medida provisória garante alíquota zero para compra e importação de aeronaves agrícolas até dezembro de 2027. Entidades do setor defendem a continuidade do benefício tributário a partir de 2028.
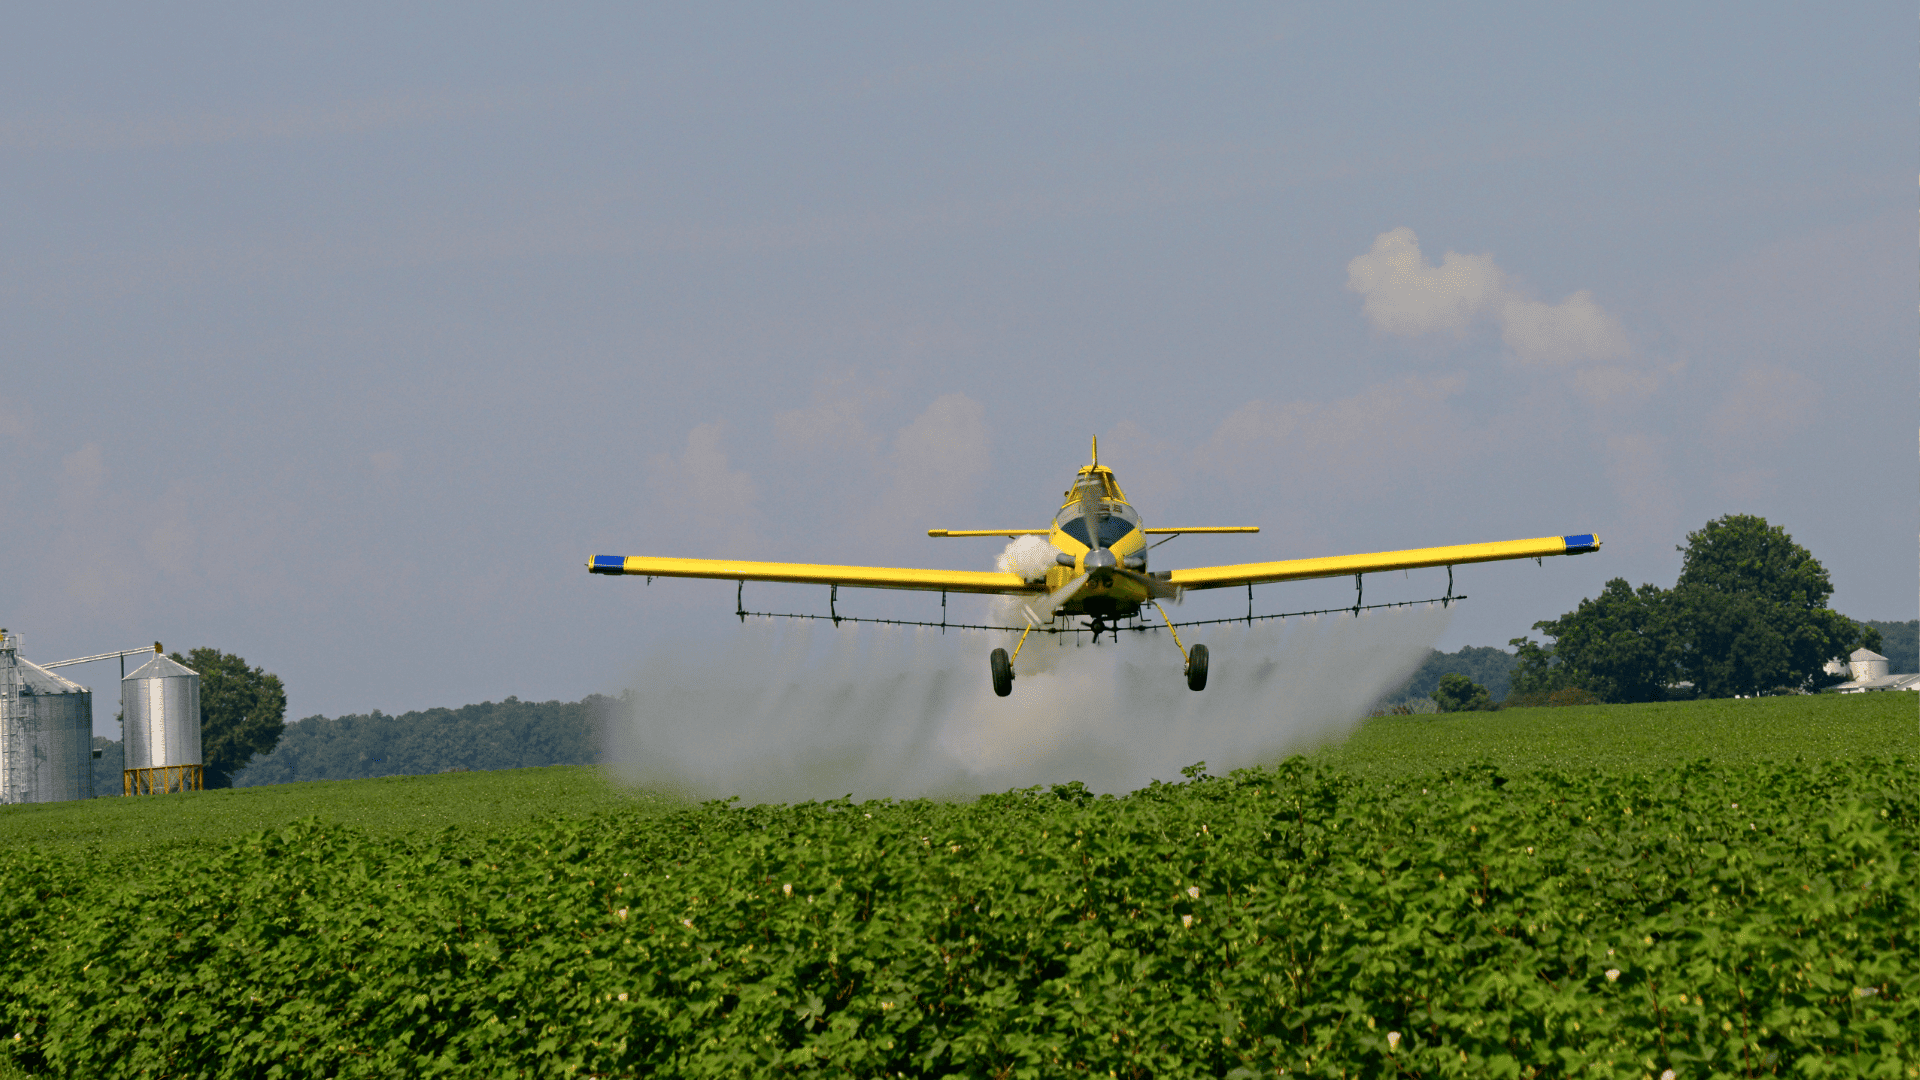
A aviação agrícola brasileira terá um importante alívio tributário a partir de 2027. O governo federal estabeleceu alíquota zero do Imposto Seletivo (IS) para a aquisição e importação de aviões utilizados exclusivamente em atividades agrícolas. A decisão, publicada por meio da Medida Provisória nº 1.399, de 4 de novembro, representa uma vitória para o setor, que vinha trabalhando para evitar que a reforma tributária aumentasse os custos de operação e renovação da frota aeroagrícola nacional.
A medida terá validade até 31 de dezembro de 2027 e impede que a nova tributação seja aplicada às operações envolvendo essas aeronaves durante o período. Embora o benefício tenha prazo determinado, a decisão abre espaço para novas discussões sobre o tratamento tributário da aviação agrícola nos próximos anos.
O tema ganhou importância diante das mudanças previstas pela reforma tributária, que estabelece novas regras para a cobrança de impostos sobre diferentes setores da economia. Como aeronaves estão entre os bens sujeitos ao Imposto Seletivo, havia preocupação de que os aviões agrícolas fossem incluídos na cobrança, mesmo considerando sua utilização direta na produção rural.
Com a publicação da medida provisória, o governo reconhece temporariamente as particularidades dessa atividade e evita a criação de mais um custo tributário para empresas e produtores que dependem da aviação especializada no campo.
Reforma tributária coloca aviação agrícola no centro das discussões
O Imposto Seletivo integra o conjunto de mudanças promovidas pela reforma tributária brasileira. Sua finalidade é estabelecer uma tributação específica sobre determinados produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Entre os segmentos alcançados pela nova estrutura estão veículos, embarcações e aeronaves. A previsão inicial é que a cobrança comece em 2 de fevereiro de 2027, o que tornou necessário discutir como os diferentes tipos de aeronaves seriam enquadrados nas novas regras.
No caso da aviação agrícola, a preocupação das entidades representativas está relacionada à função desempenhada pelos equipamentos. Diferentemente de aeronaves destinadas ao transporte de passageiros ou a atividades recreativas, os aviões agrícolas são utilizados diretamente em operações ligadas à produção agropecuária.
Essas aeronaves participam de atividades como aplicação de defensivos agrícolas, distribuição de fertilizantes, semeadura e outras operações especializadas. Em determinadas condições, também contribuem para a realização de trabalhos em áreas extensas, terrenos de difícil acesso e lavouras nas quais a velocidade de execução das operações é um fator importante.
Antes da nova regulamentação, os aviões registrados como agrícolas no Registro Aeronáutico Brasileiro (RAB) já contavam com alíquota zero do Imposto sobre Produtos Industrializados (IPI). A possibilidade de uma nova cobrança, portanto, levantava questionamentos sobre o aumento da carga tributária em um segmento que possui características operacionais bastante específicas.
A decisão anunciada pelo governo preserva esse tratamento diferenciado em relação ao Imposto Seletivo durante o ano de 2027.
Sindag participou das negociações para garantir benefício
A manutenção da alíquota zero foi resultado de articulações realizadas por representantes da aviação agrícola junto ao governo federal.
O Sindicato Nacional das Empresas de Aviação Agrícola (Sindag) conduziu as negociações, com participação do Instituto Pensar Agropecuária (IPA). As entidades buscaram demonstrar que a tributação das aeronaves agrícolas não deveria seguir necessariamente o mesmo tratamento aplicado a outros tipos de aviões.
De acordo com o diretor-operacional do Sindag, Cláudio Júnior Oliveira, representantes do sindicato participaram de reuniões com integrantes dos ministérios da Fazenda e de Portos e Aeroportos. Os encontros tiveram como objetivo apresentar as características da atividade aeroagrícola e os impactos que uma eventual cobrança poderia provocar nas operações do setor.
Além das reuniões institucionais, foram encaminhados documentos técnicos ao governo federal para fundamentar a solicitação.
O Ministério de Portos e Aeroportos também participou da articulação e encaminhou à Presidência da República um pedido de apoio à demanda apresentada pelas entidades.
A mobilização procurou demonstrar que os aviões agrícolas não devem ser avaliados apenas como bens de transporte ou equipamentos aeronáuticos convencionais. Sua utilização está diretamente relacionada ao funcionamento de diferentes cadeias produtivas do agronegócio.
O entendimento defendido pelo setor é que uma tributação adicional poderia elevar os custos de aquisição de aeronaves, dificultar a renovação da frota e aumentar as despesas das empresas responsáveis pela prestação desses serviços.
Aviação agrícola tem participação na produção de alimentos e biocombustíveis
Um dos principais argumentos apresentados durante as negociações foi a contribuição da aviação agrícola para a produção de alimentos, fibras e biocombustíveis.
A atividade atende diferentes culturas e regiões produtoras do Brasil, oferecendo suporte a operações que exigem agilidade e precisão. Em propriedades rurais de grande extensão, por exemplo, a utilização de aeronaves pode permitir que determinadas aplicações sejam realizadas em períodos mais curtos, respeitando as condições técnicas e operacionais exigidas para cada serviço.
A aviação agrícola também possui importância em situações nas quais o acesso terrestre é limitado ou quando as condições da lavoura dificultam a entrada de máquinas pesadas.
Esse aspecto foi utilizado pelas entidades para defender que os aviões agrícolas sejam considerados equipamentos vinculados à produção rural, e não simplesmente aeronaves destinadas a finalidades gerais.
Para o assessor jurídico do Sindag, Ricardo Vollbrecht, a finalidade econômica e produtiva desses equipamentos precisa ser considerada na elaboração das regras tributárias.
A discussão envolve não apenas o valor de aquisição das aeronaves, mas também os reflexos que mudanças na tributação podem provocar sobre os custos dos serviços prestados aos produtores rurais.
Em um cenário no qual o agronegócio brasileiro depende de investimentos constantes em tecnologia, mecanização e eficiência operacional, o tratamento fiscal dos equipamentos utilizados nas lavouras pode influenciar as decisões de investimento das empresas.
Uso de etanol na frota reforça argumento ambiental
Outro ponto apresentado pelo Sindag durante as discussões envolve a utilização de combustíveis renováveis na aviação agrícola brasileira.
Segundo Ricardo Vollbrecht, mais de 25% da frota aeroagrícola nacional opera com etanol, alternativa que demonstra a presença de combustíveis renováveis em parte das operações do segmento.
Um dos exemplos é o Ipanema, aeronave produzida pela Embraer e reconhecida por sua aplicação em atividades agrícolas. O modelo possui versões preparadas para operar com etanol, combustível de origem renovável amplamente produzido no Brasil a partir da cana-de-açúcar.
A utilização desse tipo de combustível foi apresentada como um dos elementos que precisam entrar na avaliação dos impactos ambientais associados à atividade.
A argumentação busca mostrar que a análise da sustentabilidade da aviação agrícola não deve considerar exclusivamente a utilização de combustíveis derivados do petróleo. É necessário observar também as tecnologias disponíveis, a matriz energética utilizada e as características das operações realizadas no campo.
O etanol representa uma alternativa importante dentro da estratégia brasileira de diversificação energética, especialmente em setores que possuem participação significativa no consumo de combustíveis.
Nesse contexto, a presença de aeronaves agrícolas adaptadas para utilizar combustível renovável reforça a necessidade de uma avaliação específica sobre o segmento.
Substituição de operações terrestres também entra na discussão
Além do uso de etanol, as entidades defendem que a avaliação ambiental da aviação agrícola considere os efeitos da substituição de determinadas operações terrestres por aplicações aéreas.
O argumento apresentado é que a utilização de aeronaves pode reduzir a necessidade de deslocamento de tratores e outros equipamentos em determinadas atividades realizadas nas lavouras.
Máquinas agrícolas terrestres dependem de combustíveis para se deslocar e executar operações. Em propriedades extensas, o deslocamento frequente desses equipamentos pode representar uma parcela relevante do consumo energético das atividades.
A aplicação aérea, quando tecnicamente indicada, permite executar determinados serviços sem que máquinas pesadas precisem percorrer toda a área cultivada.
Outro aspecto considerado é a possibilidade de reduzir o trânsito de equipamentos sobre o solo e a própria cultura, evitando danos físicos às plantas em situações nas quais a entrada de máquinas terrestres poderia provocar amassamento ou compactação.
Entretanto, os efeitos ambientais variam conforme a cultura, o tipo de operação, a tecnologia empregada e as condições de cada propriedade. Por isso, o setor defende que a análise tributária considere o conjunto dessas características antes de estabelecer uma cobrança específica.
A discussão ganha relevância porque o Imposto Seletivo possui justamente uma finalidade relacionada aos impactos ambientais e sanitários dos bens e serviços abrangidos pela legislação.
Benefício tributário ainda depende de definição para 2028
Apesar da conquista obtida com a Medida Provisória nº 1.399, a alíquota zero não representa uma isenção permanente para os aviões agrícolas.
O texto estabelece que o governo federal deverá encaminhar ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei com a definição das alíquotas que deverão ser aplicadas a partir de janeiro de 2028.
Isso significa que a continuidade do benefício dependerá de novas discussões e de uma definição legislativa para o período seguinte.
Para as empresas de aviação agrícola, a previsibilidade tributária é um fator importante no planejamento financeiro. A aquisição de aeronaves envolve investimentos elevados, além de despesas relacionadas à manutenção, combustível, treinamento de profissionais, seguros e cumprimento das exigências regulatórias.
Uma eventual mudança na tributação pode alterar o custo de renovação da frota e influenciar a capacidade de investimento das empresas que prestam serviços ao agronegócio.
Por esse motivo, o setor deverá continuar acompanhando as discussões sobre a regulamentação do Imposto Seletivo e trabalhar para que o tratamento diferenciado seja mantido nos próximos anos.
Decisão representa alívio para empresas e produtores rurais
A definição de alíquota zero para 2027 representa um resultado importante para a aviação agrícola brasileira, especialmente diante das incertezas provocadas pela implementação da reforma tributária.
Ao afastar temporariamente a cobrança do Imposto Seletivo sobre a aquisição e importação dessas aeronaves, o governo evita que o setor enfrente um novo custo tributário justamente no início da transição para o novo modelo de tributação.
O impacto da decisão também pode alcançar os produtores rurais que contratam serviços aeroagrícolas. Isso porque os custos de aquisição e manutenção dos equipamentos fazem parte da estrutura econômica das empresas prestadoras de serviços e podem influenciar os valores cobrados nas operações.
A discussão, entretanto, está longe de terminar. O próximo desafio será garantir que as características produtivas, tecnológicas e ambientais da aviação agrícola sejam consideradas na definição das regras que entrarão em vigor em 2028.
Enquanto isso, a alíquota zero prevista para 2027 oferece um período de segurança tributária para as empresas do segmento e mantém aberta a negociação sobre o futuro da atividade dentro da nova estrutura fiscal brasileira.